


Meestal niet. De marktwaarde van het aandeel houdt het best stand. De loonbelasting waardeert niet in geld genoten loon tegen de waarde in het economische verkeer, de prijs op de vrije markt (art. 13 Wet LB 1964). De intrinsieke waarde (eigen vermogen ÷ aandelen) komt daar alleen bij in de buurt als de waarde vooral op de balans staat.
Dit artikel is voor ondernemers die aandelen of certificaten aan hun medewerkers willen verkopen. Op onze pagina over waarderen zie je hoe Share Council de prijs vastlegt die je kiest. Tulpwerk is ons demobedrijf. De cijfers zijn verzonnen, de schermen zijn echt.
Dit is algemene informatie, geen belastingadvies. Leg je eigen situatie voor aan een belastingadviseur.
In het kort
- Je berekent de intrinsieke waarde per aandeel door het eigen vermogen uit de jaarrekening te delen door het aantal geplaatste aandelen.
- De Belastingdienst waardeert aandelen die een medewerker als loon krijgt tegen de waarde in het economische verkeer (Kennisgroep Loonheffingen, KG:204:2023:9). Een prijs voor medewerkers onder die waarde roept dus een vraag op voor de loonbelasting.
- Bij een bv met veel bezittingen en weinig winst ligt de intrinsieke waarde dicht bij de marktwaarde. Bij een winstgevende of groeiende bv ligt ze er meestal ver onder.
- De nominale waarde staat in de statuten en zegt niets over wat een aandeel nu waard is.
- Gebruik per datum één vastgelegde waardering voor elke ronde, elke overdracht en elk overzicht aan je aandeelhouders.
Dit artikel gaat over het bepalen van de prijs. Twijfel je nog of je medewerkers beter opties kunt geven, kijk dan op onze pagina over aandelenopties voor medewerkers.
Wat is de intrinsieke waarde van een aandeel in een bv?
De intrinsieke waarde van een aandeel is het eigen vermogen van de bv gedeeld door het aantal geplaatste aandelen. Je accountant noemt het ook de boekwaarde, en het eigen vermogen lees je zo af uit de jaarrekening.
Zo bereken je de intrinsieke waarde per aandeel:
intrinsieke waarde per aandeel = EV ÷ A
Daarbij is EV het eigen vermogen op de laatste balans en A het aantal geplaatste aandelen. Aandelen die de bv zelf houdt, laat je meestal buiten A. Vraag je accountant hoe jullie jaarrekening daarmee omgaat.
Ondernemers kiezen dit getal graag, omdat het er al is en niemand iets hoeft te voorspellen. Alleen laat het eigen vermogen zien wat de bv in het verleden heeft opgebouwd en belegd. Een koper betaalt ook voor de winst van volgend jaar en voor de klanten en mensen die die winst maken, en dat staat niet op de balans.
Wat is het verschil met de nominale waarde en de marktwaarde?
De nominale waarde is een vast juridisch bedrag per aandeel, de intrinsieke waarde is een balansgetal, en de marktwaarde is wat een koper er vandaag voor zou betalen. Alleen de marktwaarde zegt wat een aandeel nu waard is. In de tabel staan de vier prijzen die je het vaakst tegenkomt.
| Prijs | Wat het zegt | Waar je het vindt | Risico als prijs voor medewerkers |
|---|---|---|---|
| Nominale waarde | Het bedrag per aandeel uit de statuten | Oprichtingsakte, statuten en aandeelhoudersregister. Zie hoe weet ik de nominale waarde? | Meestal ver onder wat het aandeel waard is |
| Intrinsieke waarde (boekwaarde) | Eigen vermogen ÷ geplaatste aandelen | Jaarrekening | Redelijk bij een bv met veel bezittingen en weinig winst, en te laag bij een winstgevende of groeiende bv |
| Waardering | Een inschatting van de waarde vooruit, bijvoorbeeld met een DCF, marktmultiples of meerdere methodes samen | Een waarderingsrapport van een adviseur of van onze partner Equidam | Zo goed als de aannames, dus de waardering heeft een datum en een beschreven methode nodig |
| Prijs laatste ronde | Wat een investeerder per aandeel betaalde in een recente ronde | Investeringsovereenkomst en akte | De aandelen van een investeerder kunnen rechten hebben die aandelen van medewerkers niet hebben, en de prijs veroudert |
Een waardering kan meerdere methodes combineren en ze laten meewegen naar de fase van het bedrijf. Voor startups en groeiende bedrijven combineert onze partner Equidam vijf methodes: de scorecard-, checklist- en VC-methode en twee DCF-methodes. In het voorbeeldrapport schuift de standaardweging mee met de fase. De scorecard- en checklistmethode tellen in de ideefase elk voor 38% mee en vanaf de groeifase niet meer, terwijl de twee DCF-methodes groeien van elk 4% in de ideefase tot elk 50% in de volwassen fase. Het bedrijf kan die gewichten zelf aanpassen (voorbeeldrapport van Equidam, bijlage "Weights of the methods", p. 20). Meer over de methodes lees je in waarderingsmethoden: zo bepaal je de waarde van een bedrijf. Wil je het zelf doen, lees dan je bedrijf waarderen: Equidam of zelf een DCF.
Mogen medewerkers aandelen kopen tegen de intrinsieke waarde?
Ja, als de intrinsieke waarde ongeveer gelijk is aan de marktwaarde van het aandeel. Krijgt een medewerker aandelen als onderdeel van zijn loon, dan moet de werkgever die waarderen tegen de waarde in het economische verkeer (KG:204:2023:9, op grond van art. 13 lid 1 Wet LB). Betalen medewerkers minder dan die waarde, dan kan de Belastingdienst het verschil als loon behandelen. Je belastingadviseur kan bevestigen hoe dat voor jouw regeling uitpakt.
Als startpunt is de formule prima. Het wringt pas als een koper meer zou betalen dan de formule zegt, want de toets is of de prijs past bij de marktwaarde. Je kunt de Belastingdienst vooraf om een standpunt over je prijs vragen. Dat heet vooroverleg. Share Council of onze partner Equidam kan dit verzoek voor je indienen, en een onderbouwde waardering geeft de Belastingdienst houvast. Wil je je prijs eerst doorlopen, dan kun je vanuit je account een betaald expertuur boeken.
Wanneer is de boekwaarde een eerlijke prijs, en wanneer te laag?
De boekwaarde komt in de buurt van een eerlijke prijs als de waarde van je bv vooral in de bezittingen op de balans zit en de winst laag is. Ze is te laag als je bv meer verdient dan die bezittingen zouden opbrengen, of als je bv groeit.
De boekwaarde past vaak bij:
- een holding of vastgoed-bv waarvan de waarde vooral in panden of beleggingen zit, tegen een realistische waarde op de balans;
- een bv met bijna geen winst en geen groeiplannen, waar een koper ongeveer de waarde van de bezittingen zou betalen.
De boekwaarde is vaak te laag bij:
- een winstgevend dienstverlenings- of softwarebedrijf met weinig bezittingen, waar de waarde in de mensen en vaste klanten zit;
- een bv die groeit, of die onlangs geld heeft opgehaald tegen een prijs boven de boekwaarde;
- een bv met panden of machines die ver onder de verkoopwaarde op de balans staan.
Bij die tweede groep levert een prijs op boekwaarde twee problemen op. Het eerste is fiscaal, want het verschil tussen boekwaarde en marktwaarde is waar de vraag voor de loonbelasting over gaat. Het tweede gaat over eerlijkheid. Als de medewerkers van dit jaar op boekwaarde kopen en die van volgend jaar een echte waardering betalen, heeft de eerste groep een betere deal gekregen die niets met hun werk te maken heeft. En iedereen die later instapt, wijst naar die lagere prijs.
Een verzonnen rekenvoorbeeld met ronde getallen. Het zijn geen cijfers van Equidam en het staat los van Tulpwerk: een adviesbureau heeft €400.000 eigen vermogen en 100.000 aandelen. De intrinsieke waarde is dan €4,00 per aandeel. Het bureau maakt elk jaar winst, en een waardering zet het eigen vermogen op €2 miljoen, dus €20,00 per aandeel. Een medewerker die 1.000 aandelen koopt tegen €4,00 betaalt €4.000 voor aandelen die €20.000 waard zijn. Naar dat verschil van €16.000 zal je belastingadviseur willen kijken.
Welke prijs gebruik je, en hoe houd je die gelijk voor iedereen?
Leg per datum één waardering vast en gebruik die voor elke verkoop en elk overzicht aan je aandeelhouders, tot de volgende waardering. Dan kun je de prijs beter uitleggen, en krijgt iedereen die in dezelfde periode instapt dezelfde deal.
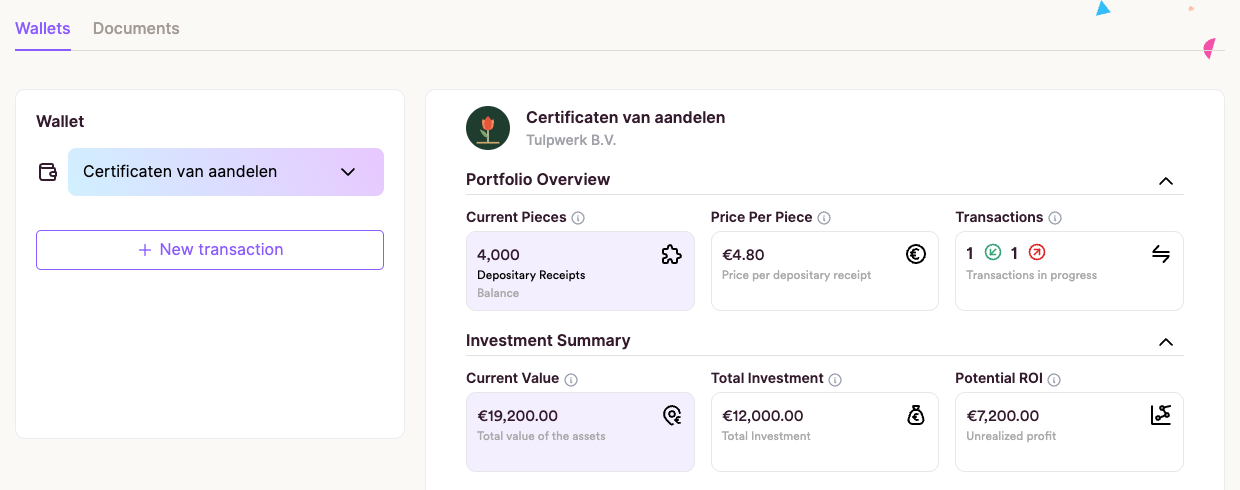
Bij Tulpwerk zie je hoe dat over de jaren gaat. De oprichters Sanne en Joris namen hun aandelen in 2019 voor €0,01 per stuk. In april 2022 zette een investeringsronde de prijs op €2,50, en in januari 2023 was de prijs €3,00. Sindsdien laat Tulpwerk elk jaar waarderen: €3,60 in 2024, €4,20 in 2025 en €4,80 op 30 juni 2026, een bedrijfswaarde van €4,8 miljoen, gemaakt met onze partner Equidam. Medewerkers kopen elk jaar in een ronde certificaten van de STAK van Tulpwerk. Ze betaalden €3,00 in maart 2023, €3,60 in maart 2024 en €4,20 in maart 2025, en de volgende ronde gaat tegen €4,80.
Wie in 2026 had kunnen kopen tegen de oprichtersprijs van 2019, had een cadeau gekregen. Elke waardering staat vast met datum en rapport, dus wie later vraagt "waarom €4,80?" kan het document erachter openen.
In Share Council legt een beheerder elke waardering vast op het tabblad Waardering van je aandelen, met de bedrijfswaarde of de prijs per aandeel, de datum, een toelichting en het rapport. De waardering zelf komt uit een financieringsronde, van je accountant of van onze partner Equidam. Een Equidam-waardering bestel je op equidam.com, en daarna voeg je het rapport toe. Een online waardering van Equidam past bij techstart-ups, scale-ups en dienstverleners. Heb je een ander soort bedrijf, boek dan eerst een expertuur.
Certificaten van je STAK krijgen hun prijs van de aandelen via hun verhouding, en voor certificaten heb je een betaald abonnement nodig. De wallet en het jaaroverzicht van elke houder gebruiken de vastgelegde prijs vanaf de datum. Daan, een medewerker van Tulpwerk, ziet zijn certificaten tegen de laatste prijs in zijn wallet.
Beheerders kunnen een eerdere waardering corrigeren, maar de correctie vervangt de oude cijfers vanaf die datum. Verandert de prijs, voeg dan een nieuwe waardering toe met een nieuwe datum, zodat je een geschiedenis per datum houdt. Op de pagina over waarderen zie je hoe dat werkt, en hoe waardeer je je bedrijf gaat in op wat je bij elke waardering bewaart en hoe vaak je waardeert.
Veelgestelde vragen
Heb ik een externe waardeerder nodig voor een ronde met medewerkers?
Dat hangt af van je statuten. De regel over "een of meer onafhankelijke deskundigen" in het Burgerlijk Wetboek gaat over een aandeelhouder die zijn aandelen moet aanbieden, of die ze wil overdragen onder een blokkeringsregeling. Als die aandeelhouder dat verlangt, stellen een of meer onafhankelijke deskundigen de prijs vast, tenzij de statuten een andere prijsregeling hebben waar de aandeelhouder mee heeft ingestemd (art. 2:192 lid 3 en art. 2:195 lid 1 en 4 BW). Je notaris kan je vertellen of die regel via je statuten ook voor een ronde met medewerkers geldt. Een externe waardering maakt de prijs in elk geval makkelijker uit te leggen, aan medewerkers en aan de Belastingdienst.
Hoe vaak moet ik de prijs bijwerken?
Met een waardering per jaar blijft de prijs actueel, en na een gebeurtenis die het bedrijf verandert, zoals een investeringsronde, voeg je een nieuwe toe. Hoe waardeer je je bedrijf gaat daar verder op in.
Is het eigen vermogen uit de jaarrekening genoeg voor de Belastingdienst?
Dat kan niemand in het algemeen beloven, want het hangt ervan af hoe dicht de boekwaarde bij de marktwaarde van je aandelen ligt. Share Council kan de Belastingdienst vooraf om een standpunt over je prijs vragen, en een onderbouwde waardering geeft de Belastingdienst houvast.
Geldt dit ook voor certificaten van een STAK?
In Share Council krijgen certificaten hun prijs van de aandelen erachter via hun verhouding, dus één waardering prijst ze allebei. Of een certificaat fiscaal minder waard is dan het aandeel erachter, bespreek je met je belastingadviseur of in het vooroverleg. Wat certificaten van aandelen precies zijn, lees je in certificaten op aandelen.
Mag ik korting geven omdat medewerkers hun aandelen een tijd niet mogen verkopen?
Niet op basis van de tabel van de Belastingdienst. Die tabel (5,5% bij één jaar, oplopend tot 18,5% bij vijf jaar) is een bewijsregel die alleen geldt voor beursgenoteerde aandelen (Kennisgroep Loonheffingen, KG:204:2023:9). Vraag voor aandelen in een bv aan je belastingadviseur of een korting in jouw situatie standhoudt.
En als ik het hele bedrijf wil overdragen?
Dan staat er meer op het spel. Bedrijfsopvolging: de mogelijkheden zet de routes naast elkaar, en geen opvolger voor je bedrijf? laat zien hoe een verkoop aan je medewerkers in stappen werkt.
Eén prijs voor je aandelen
Kies de methode die bij je bv past, leg de waardering met datum vast en laat iedereen die in die periode instapt dezelfde prijs betalen. Op de pagina over waarderen zie je hoe Share Council de prijs bewaart met datum en rapport, en hoe die in de wallet van elke houder terechtkomt.
Bronnen
- Wet op de loonbelasting 1964, art. 13, wetten.overheid.nl (gecontroleerd 6 nov 2026)
- Kennisgroep Loonheffingen, KG:204:2023:9, waardering aandelen met vervreemdingsverbod (gecontroleerd 6 nov 2026)
- Burgerlijk Wetboek Boek 2, art. 2:192 en art. 2:195, wetten.overheid.nl (gecontroleerd 6 nov 2026)
- Voorbeeldrapport waardering van Equidam (PDF, Engels), bijlage "Weights of the methods", p. 20 (gecontroleerd 6 nov 2026)