Een optie (aandelenoptie) is het recht om later een aandeel of certificaat te kopen tegen een prijs die je nu vastlegt. Een certificaat geeft recht op waarde en winst; het stemrecht blijft bij een stichting (STAK). Bij aandelenopties uitleggen aan medewerkers begin je met die twee zinnen, dan de tijdlijn en tien vragen. Op onze HR-pagina zie je waar medewerkers daarna kijken.
Tulpwerk is een demobedrijf dat we in Share Council hebben aangemaakt, dus de namen en bedragen zijn verzonnen.
Dit is algemene informatie, geen belastingadvies. Leg je eigen situatie voor aan een belastingadviseur, of boek een expertuur.
In het kort
- Een certificaathouder heeft financieel recht en informatierecht. Het bestuur van de STAK heeft het stemrecht, agendarecht en vergaderrecht (Ondernemersplein).
- Medewerkers snappen opties sneller als je de stappen uitlegt in de volgorde waarin ze gebeuren: toekenning, vesting, uitoefenen, en pas daarna verkopen.
- Bij elke lancering komen dezelfde tien vragen terug. Geef bij elk antwoord aan waar de medewerker het later zelf kan nakijken.
- Laat je zien wat een belang waard is, gebruik dan de laatste vastgelegde waardering met datum. Bij opties reken je met het verschil tussen die prijs en de uitoefenprijs.
- Beloof nooit een waarde, een verkoopmoment of een belastinguitkomst. Niet in een bijeenkomst, niet in een mail en niet in een jaaroverzicht.
Hoe leg je een optie en een certificaat in één zin uit?
Een optie is het recht om later iets te kopen tegen een prijs die je vandaag afspreekt. Een certificaat geeft je de economische waarde van een aandeel, maar niet de stem. Noem ze samen, want veel Nederlandse regelingen combineren ze: bij Tulpwerk krijgen medewerkers opties op certificaten.
Voor opties kun je de formulering van KVK lenen: "Met een aandelenoptie kan je medewerker aandelen kopen tegen een speciale prijs in een afgesproken periode" (KVK, Aandelen voor je personeel). Bij certificaten draait het om de splitsing van rechten. De STAK beheert de aandelen, en medewerkers krijgen certificaten "waarmee ze alleen financieel recht en informatierecht hebben" (Ondernemersplein). KVK zegt het nog korter: certificaathouders "hebben recht op dividend en winst, maar hebben geen zeggenschap" (KVK). Meer over elk instrument lees je op onze pagina's over de STAK en over opties.
Deze twee zinnen kun je zo in je bijeenkomst gebruiken:
"Met een optie mag je later een certificaat kopen voor €2,50, ongeacht wat Tulpwerk dan waard is. Met een certificaat deel je in de winst en de waarde van Tulpwerk. De stichting die de aandelen houdt, stemt op die aandelen."
Wat leg je eerst uit: toekenning, vesting, uitoefenen of verkopen?
Volg de volgorde waarin het gebeurt. Elke stap beantwoordt de vraag die de vorige oproept. Verkopen komt als laatste, en wees eerlijk dat dat moment voor sommige houders misschien nooit komt.
| Stap | Wat er gebeurt | De vraag die het beantwoordt |
|---|---|---|
| 1. Toekenning | Het bedrijf geeft je een aantal opties tegen een vaste uitoefenprijs, vastgelegd in een getekend contract | "Wat heb ik gekregen?" |
| 2. Vesting | De opties worden in de loop van de tijd van jou, vaak in vier jaar met een cliff van één jaar (hoe vesting werkt) | "Hoeveel is nu van mij?" |
| 3. Uitoefenen | Je betaalt de uitoefenprijs en krijgt certificaten | "Wat kost het me?" |
| 4. Houden | Je houdt certificaten, ontvangt eventueel dividend en ziet bij elke waardering wat ze waard zijn | "Wat is het waard?" |
| 5. Verkopen | Alleen als de regeling het toestaat, bijvoorbeeld op een handelsdag die het bedrijf organiseert | "Kan ik er ooit geld uit halen?" |
Wie certificaten rechtstreeks van de STAK heeft gekocht, begint bij stap 4.
Welke tien vragen gaan je medewerkers stellen?
Deze tien vragen komen bij bijna elke lancering terug, ongeveer in deze volgorde. Geef op elke vraag een kort antwoord en zeg erbij waar iemand het later kan nakijken. Dan staat het antwoord niet alleen in jouw inbox.
| # | Vraag | Antwoord in gewone taal | Waar de medewerker het vindt |
|---|---|---|---|
| 1 | Hoeveel heb ik al gevest? | Het deel van je toekenning dat vandaag van jou is, gerekend vanaf je startdatum | Wallet: vestingbalk en grafiek |
| 2 | Wat is het waard? | Bij certificaten: aantal × de prijs bij de laatste waardering. Bij opties: het verschil tussen die prijs en je uitoefenprijs. Dat geld krijg je pas als je uitoefent en verkoopt | Wallet (certificaten); bij opties een berekening met de hand |
| 3 | Wat kost uitoefenen? | Aantal opties × de uitoefenprijs | Wallet: totale uitoefenkosten |
| 4 | Wat gebeurt er als ik vertrek? | Dat staat in het reglement. Meestal gaan niet-gevestte opties terug naar de pool | Reglement |
| 5 | Kan ik ooit verkopen? | Alleen als de regeling dat toestaat, bijvoorbeeld op een handelsdag. Er is geen garantie op een koper of een datum | Reglement; de handelsdagpagina (in bèta) |
| 6 | Betaal ik belasting? | Meestal wel, op een moment dat de wet bepaalt. Vraag een belastingadviseur naar je eigen situatie | Belastingadviseur |
| 7 | Krijg ik stemrecht? | Normaal gesproken niet met certificaten: het STAK-bestuur stemt | Reglement en administratievoorwaarden van de STAK |
| 8 | Wat als het bedrijf wordt verkocht? | Het reglement bepaalt wat er met opties en certificaten gebeurt | Reglement |
| 9 | Kan het niks waard worden? | Ja. Gaat het slecht, dan kan de prijs onder de uitoefenprijs zakken en kunnen certificaten waarde verliezen | Je hand-out van de bijeenkomst |
| 10 | Waar staan mijn documenten? | Je getekende contract en het reglement horen bij elke toekenning | Wallet: documenten |
Over vraag 6 in het kort. Sinds 2023 valt de belasting op werknemersopties standaard op het eerste moment dat de werknemer de aandelen kan verkopen. De werknemer mag er ook voor kiezen om bij het uitoefenen belast te worden. Die keuze maakt hij schriftelijk, uiterlijk op het moment van uitoefenen (Belastingdienst, Nieuwsbrief Loonheffingen 2023, uitgave 2, §17). Belast wordt de waarde op dat moment, min wat de werknemer heeft betaald. Hoe dit uitpakt voor opties op certificaten hangt af van je regeling, dus laat een belastingadviseur het vóór de bijeenkomst bevestigen. Een wetsvoorstel voor start-ups en scale-ups zou de belasting op werknemersopties per 1 januari 2027 veranderen, als het parlement ermee instemt (Salaris Vanmorgen). Toen we op 10 november 2026 keken was het nog geen wet, dus controleer de stand voordat je presenteert. Meer hoef je in de bijeenkomst niet te zeggen. Verwijs mensen voor de rest naar een belastingadviseur.
Dit is algemene informatie, geen belastingadvies. Leg je eigen situatie voor aan een belastingadviseur.
Hoe organiseer je de bijeenkomst waarin je de regeling lanceert?
Houd het op ongeveer een uur, geef één A4'tje mee en reserveer de helft van de tijd voor vragen. Mensen onthouden het voorbeeld met hun eigen cijfers, dus maak er een klaar voor een gemiddelde toekenning.
Een agenda die werkt:
- Waarom het bedrijf eigendom deelt (de oprichter, vijf minuten)
- De twee uitleg-zinnen van hierboven
- De tijdlijn, met één rekenvoorbeeld
- De tien vragen, beantwoord aan de hand van de hand-out
- Hoe je de wallet opent en waar de documenten staan
- Open vragen. Wat je niet direct kunt beantwoorden, schrijf je op en stuur je later rond
De hand-out is de tabel met tien vragen, aangevuld met wat jullie eigen reglement zegt. Het artikel over de kenniskloof laat zien waarom regelingen zonder deze stap vaak tegenvallen.
Drie dingen beloof je niet, ook niet achteraf. Geen waarde, want een waardering is een schatting op een datum. Niet dat mensen kunnen verkopen, of wanneer. En geen belastinguitkomst. Horen nieuwe mensen voor het eerst over de regeling in hun arbeidsovereenkomst, dan gelden daar dezelfde regels.
Hoe laat je medewerkers elk jaar zien wat hun belang waard is?
Gebruik de laatste vastgelegde waardering en noem de datum erbij. Certificaten zijn het aantal maal die prijs waard. Opties zijn het verschil tussen die prijs en de uitoefenprijs waard, en alleen het gevestte deel is vandaag van de medewerker.
- Certificaten: aantal × prijs per certificaat op de waarderingsdatum. Zeg welke waardering het is en dat het een schatting is. In ons artikel over de intrinsieke waarde van aandelen lees je welke prijs standhoudt.
- Opties: zet gevest en niet-gevest apart. Reken voor elk deel: (prijs bij de waardering − uitoefenprijs) × aantal. Ligt de prijs onder de uitoefenprijs, dan zijn de opties op dat moment niets waard. Schrijf dat er dan ook bij.
- Het jaaroverzicht: neem je aandelen of opties op in een totaaloverzicht van arbeidsvoorwaarden, geef ze dan een eigen blok. Zet daarin de waarderingsdatum, de prijs, het aantal en deze zinnen: "Dit is geen bedrag dat je in geld ontvangt. Je kunt alleen verkopen als de regeling dat toestaat. Er kan belasting verschuldigd zijn."
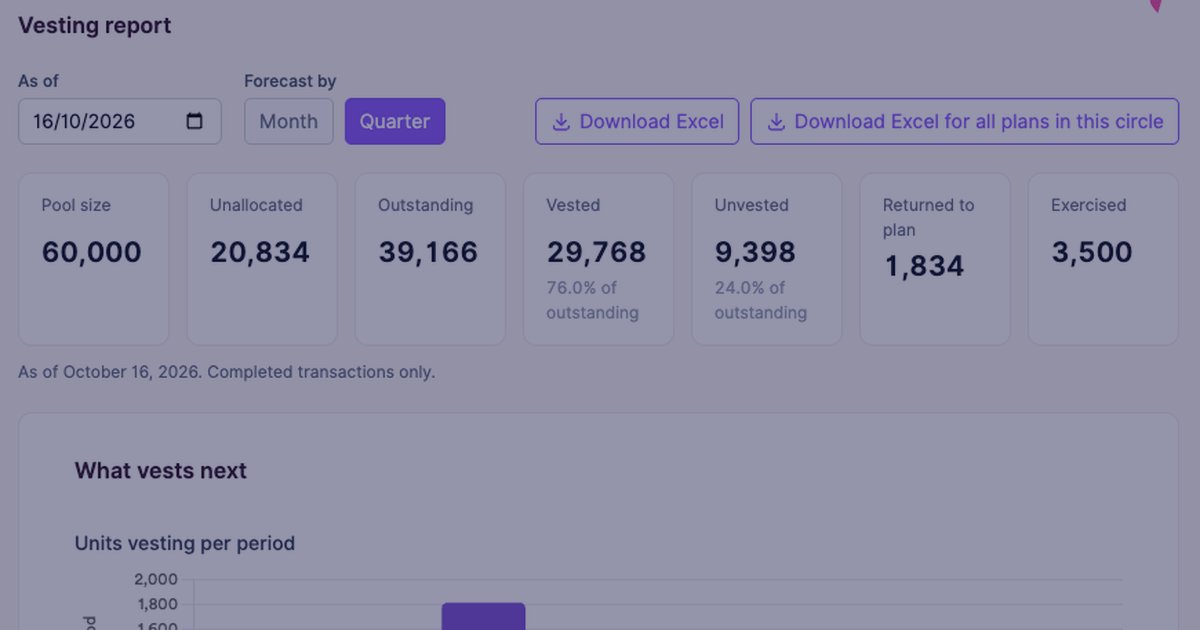
In Share Council heeft elke wallet een jaarrapport met wat iemand aan het begin en aan het eind van het jaar hield (zo download je het). De beheerder kan een vestingrapport per 31 december draaien en dat als Excel-bestand aan finance geven. De waardering voeg je toe met datum en rapport, van je eigen adviseur of van onze partner Equidam. Op onze waarderingspagina lees je hoe dat gaat.
Hoe zien medewerkers daarna hun eigen belang?
Elke medewerker heeft per instrument een wallet. Een certificatenwallet toont het aantal stukken, de prijs, de huidige waarde en het eigendomspercentage. Een optiewallet toont het aantal opties, de vestingbalk en grafiek en de totale uitoefenkosten. Een huidige waarde en een eigendomspercentage staan er niet in, want een optie is nog geen eigendom.
Bij elke toekenning staan het getekende contract en het reglement, dus vraag 10 is daarmee beantwoord. In de kennisbank lees je waar je ziet hoe ver je bent met vesten.
Rekenvoorbeeld: Lotte en Daan bij Tulpwerk
Tulpwerk B.V. maakt meubels in Utrecht. De optieregeling uit 2022 kent opties op certificaten toe met een uitoefenprijs van €2,50, vier jaar vesting en een cliff van één jaar. De laatste waardering is €4,80 per aandeel op 30 juni 2026.
Lotte Visser, productontwerper, heeft uit twee toekenningen 6.500 opties staan. Haar wallet laat zien dat er 5.583 gevest zijn en dat uitoefenen €13.957,50 kost (5.583 × €2,50). Voor de toekenning zelf heeft ze niets betaald. De uitoefenprijs betaalt ze pas als ze uitoefent.
Vraagt Lotte wat haar gevestte opties waard zijn, dan rekent HR dat met de hand uit tegen de waardering van 30 juni 2026: (€4,80 − €2,50) × 5.583 = €12.840,90. Dat is een voorbeeld op één datum, vóór belasting. Om er geld van te maken, moet Lotte nog €13.957,50 betalen om uit te oefenen en wachten op een moment waarop verkopen mag.
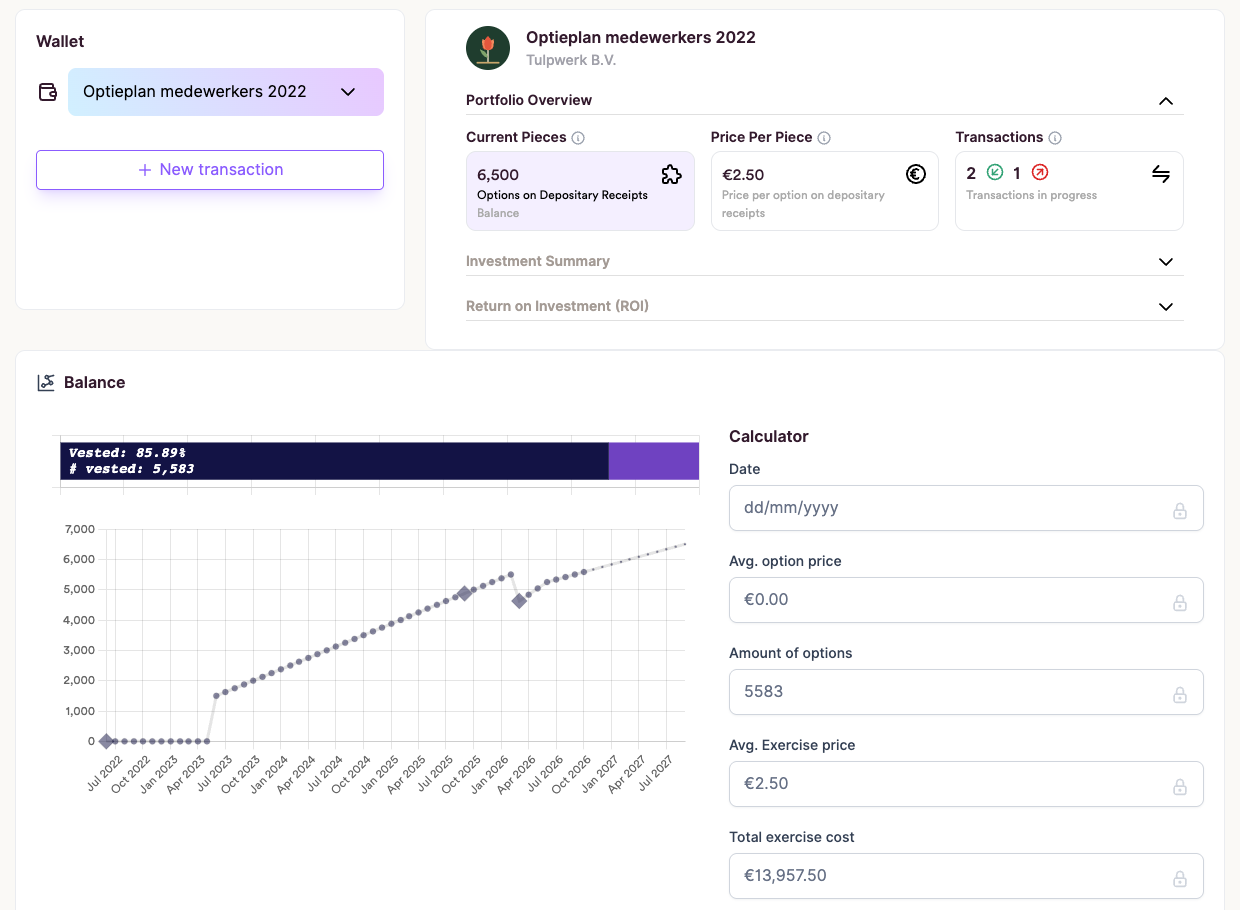
De optiewallet van Lotte: opties, vesting en wat uitoefenen kost.
Daan Mulder werkt sinds 2019 in de werkplaats en heeft certificaten. Zijn wallet waardeert 4.000 daarvan tegen €4,80, samen €19.200. De andere 1.500 staan in een verkooporder voor de handelsdag in oktober en tellen daarom niet mee. Zijn jaarrapport over 2025 toont 5.500 certificaten, met een waarde van €19.800 op 1 januari (× €3,60) en €23.100 op 31 december (× €4,20). Dat rapport is het jaaroverzicht dat HR anders met de hand zou maken.
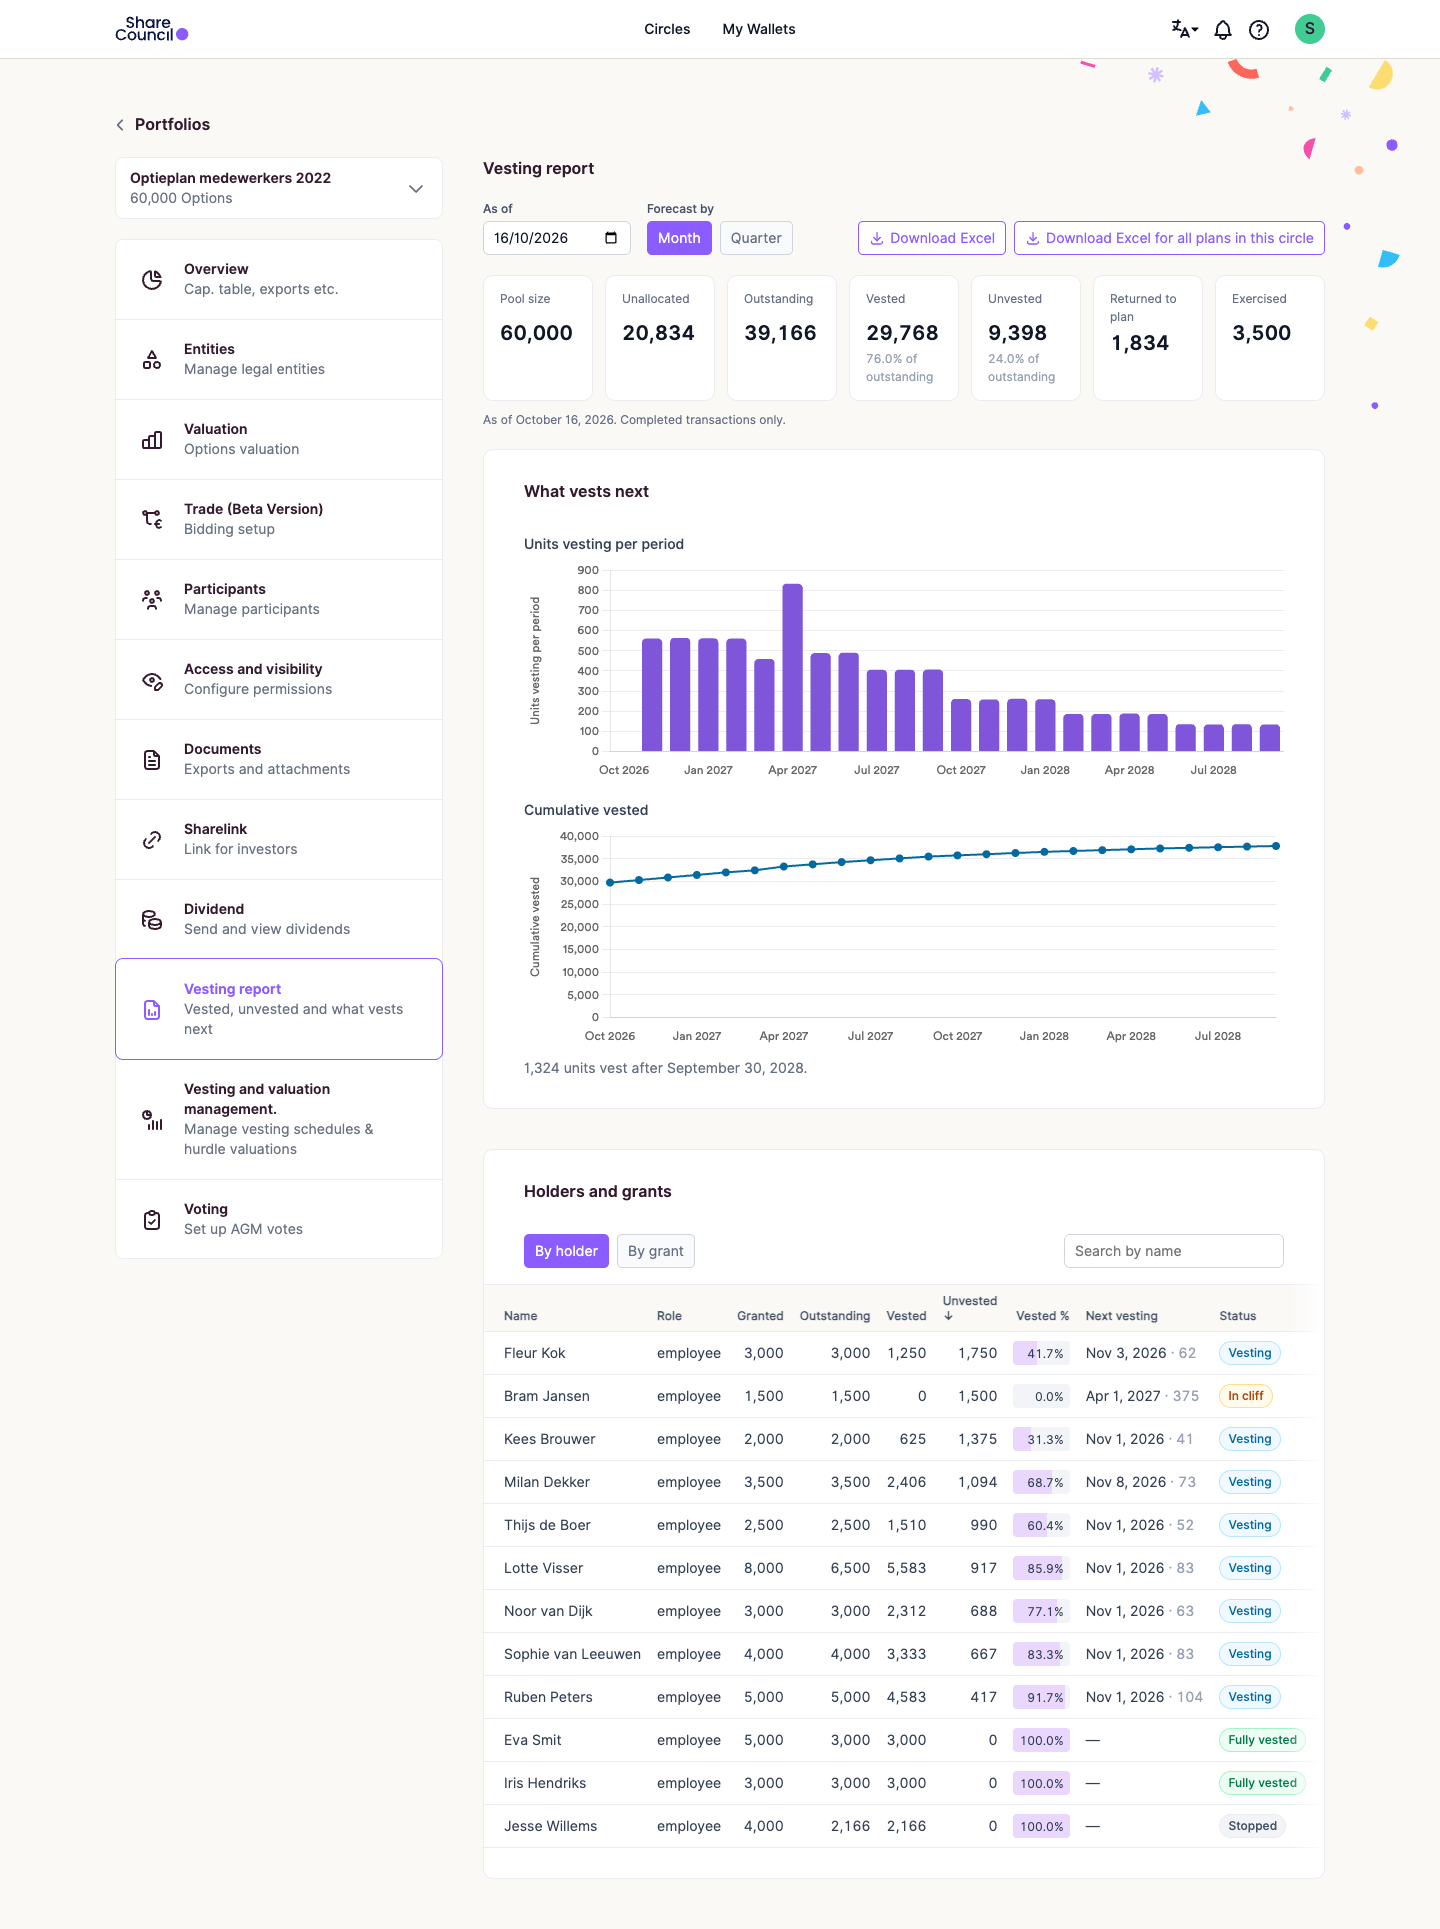
Het vestingrapport dat finance aan het eind van het jaar downloadt.
Wat Share Council wel en niet doet
Share Council geeft elke medewerker een wallet met zijn stukken, vesting en getekende documenten. Elke wallet heeft een jaarrapport, je kunt een vestingrapport op elke gewenste datum draaien en als Excel downloaden, en er is een waarderingsgeschiedenis met data. Ook buiten het platform helpt ons team. We werken samen met notarissen, helpen bij juridische en fiscale vragen, kunnen een vooroverleg met de Belastingdienst regelen en waarderen samen met onze partner Equidam. Voor je eigen situatie kun je een expertuur boeken.
Het platform koppelt niet met je salaris- of HR-systeem. Uitoefenen doet de medewerker niet zelf in de wallet: ons team boekt de uitoefening samen met jullie, en de uitoefenprijs loopt niet via het platform.
Veelgestelde vragen
Leg je opties en certificaten in dezelfde bijeenkomst uit?
Ja, als je regeling opties op certificaten toekent, want de medewerker krijgt ze allebei, de een na de ander. Hebben sommige mensen alleen certificaten, geef ze dan de zin over certificaten en sla het uitoefenen over.
Wie presenteert: de oprichter of HR?
Laat de oprichter de reden voor de regeling geven, want die heeft de beslissing genomen. HR behandelt daarna de praktische kant, omdat medewerkers later met hun vragen bij HR terechtkomen.
Noem je in een arbeidsovereenkomst of aanbod een bedrag in euro's voor de opties?
Liever niet. Doe je het toch, noem dan de waarderingsdatum, trek de uitoefenprijs eraf en zeg dat het geen geld is.
Hoe vaak geef je medewerkers een update over de waarde?
Voor de meeste bedrijven is één keer per jaar genoeg, na de jaarlijkse waardering. Vaker updaten dan je waardeert levert alleen hetzelfde getal op.
Geef je medewerkers één plek om hun belang na te kijken
Op de HR-pagina zie je hoe uitnodigingen, toekenningen, wallets en het vestingrapport voor een HR-verantwoordelijke samenkomen.
Dit is algemene informatie, geen belastingadvies. Leg je eigen situatie voor aan een belastingadviseur.
Bronnen
- Ondernemersplein, Financiële medewerkersparticipatie (geopend 17 oktober 2026)
- KVK, Aandelen voor je personeel: hoe werkt dat? (geopend 17 oktober 2026)
- Belastingdienst, Nieuwsbrief Loonheffingen 2023, uitgave 2 (10 januari 2023), §17 (geopend 17 oktober 2026)
- Salaris Vanmorgen, Wetsvoorstel fiscale stimulering start-ups en scale-ups: hoofdlijnen op een rij (gecontroleerd 10 november 2026)
Share this
Opties voor medewerkers opzetten: een praktische gids
Optiepool grootte: hoe groot moet de optiepool van je bv zijn?